סיכום חודש ספטמבר 2026 ועדכון שווקים ל-9 באוקטובר


עליית תשואות באגרות החוב, התחזקות הדולר ופערים בין מדדי המניות בישראל ובעולם
חודש ספטמבר התאפיין בעלייה חדה בתשואות האג"ח הממשלתיות בעולם, על רקע אינפלציה שטרם חזרה באופן מלא ליעד, עלייה במחירי האנרגיה ואי־ודאות פיסקלית. בארה"ב העלה הפדרל ריזרב את הריבית ב־0.25% לראשונה מאז 2023, בעוד שבישראל המשיך בנק ישראל בתהליך הפחתת הריבית לרמה של 3.25%.
בשוקי המניות נרשמה שונות בין המדדים והסקטורים. בארה"ב נמשכה מגמת העליות, ונכון ל־9 באוקטובר נסחרו מדדי S&P 500 והנאסד"ק סמוך לשיאים היסטוריים, בתמיכת השקעות נרחבות בתחום הבינה המלאכותית (AI) וצמיחת רווחי חברות הטכנולוגיה הגדולות. עם זאת, תשואות האג"ח הגבוהות, לחצי האינפלציה וההתייקרות במחירי האנרגיה ממשיכים להוות גורמי סיכון, בעוד נתוני האינפלציה ופתיחת עונת הדוחות צפויים להשפיע על ציפיות הריבית ועל המשך מגמת העליות.
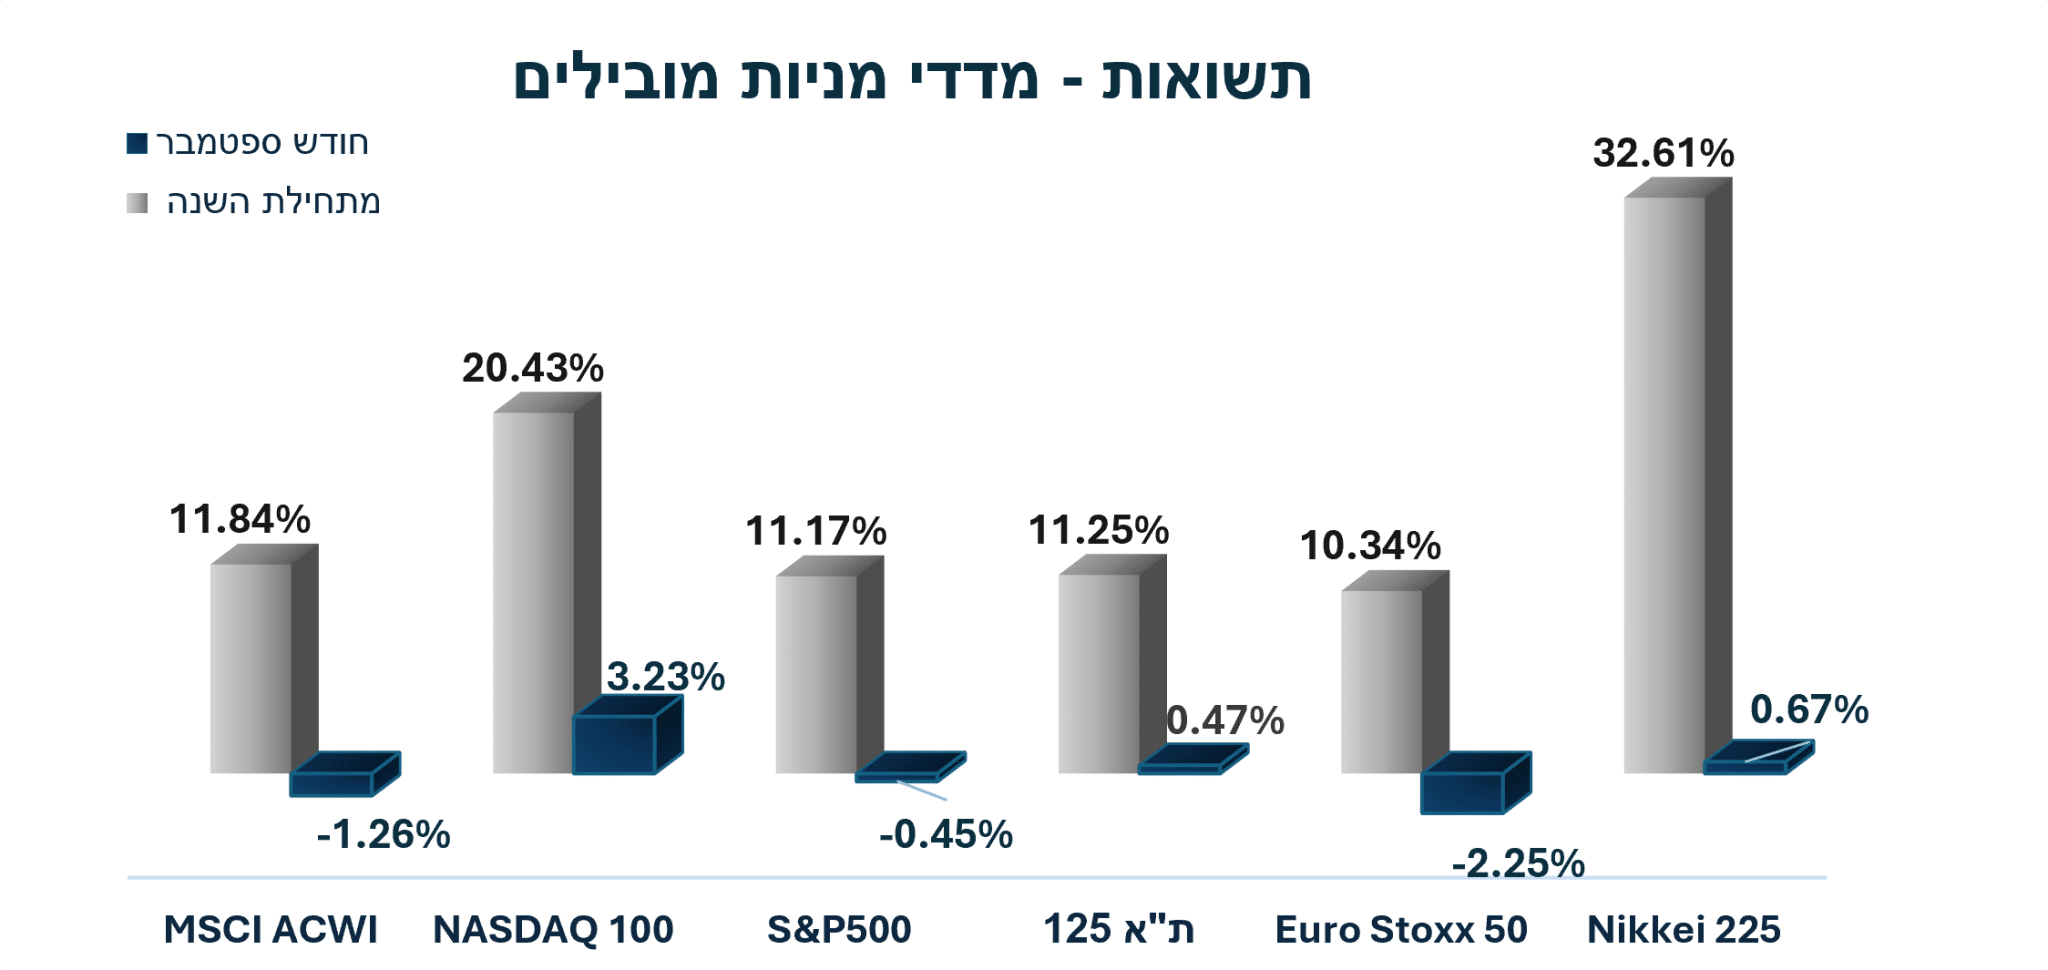
בשוק המניות המקומי נרשמה תמונה מעורבת. מדדי ת"א־35 ות"א־125 הציגו ביצועים חיוביים מתחילת השנה, בעוד מדד ת"א־90 הציג ביצועי חסר. נכון ל־9 באוקטובר, עלה מדד ת"א־35 בכ־12% ות"א־125 בכ־7.5% מתחילת השנה, בעוד ת"א־90 ירד בכ- 8%.
לקראת הבחירות לכנסת הצפויות ב־27 באוקטובר, אי־הוודאות הפוליטית עשויה להוסיף לתנודתיות בשוק המקומי, בעיקר בשער השקל, באג"ח הממשלתיות ובפרמיית הסיכון של ישראל.

ישראל:
שוק המניות
המסחר בבורסה בת"א התאפיין בספטמבר בפערים משמעותיים בין המדדים. מדד ת"א 35 עלה בכ-1.6%, בעוד שמדד ת"א 90 ירד בכ-2.7%. מדד ת"א 125, המשלב בין שתי הקבוצות, עלה בשיעור מתון של כ-0.5%.
הפער בין המדדים משקף בין היתר את הרכבם. ת"א 35 מוטה יותר לחברות גדולות, פיננסים וחברות בעלות פעילות בינלאומית, בעוד שת"א 90 חשוף יותר למחזוריות הכלכלה המקומית, ובכלל זה לנדל"ן ולחברות תעשייה.
עליית התשואות בעולם והמשך אי-הוודאות הביטחונית והפוליטית הכבידו בעיקר על החברות המקומיות, בעוד שחברות גדולות וגלובליות המשיכו ליהנות מסביבה עסקית תומכת יחסית.
אינפלציה וריבית
סביבת האינפלציה בישראל נותרה מתונה. מדד המחירים לצרכן לחודש אוגוסט עלה ב-0.7%, והאינפלציה השנתית נותרה ברמה של 1.5%, מתחת למרכז יעד האינפלציה. בהמשך להתמתנות האינפלציה, בנק ישראל הפחית ב-1 בספטמבר את הריבית ב – 0.25%,
מ-3.50% ל-3.25%. זו הייתה הורדת הריבית השלישית במסגרת תהליך ההקלה המוניטרית, כאשר הבנק הדגיש את ההתמתנות בסביבת האינפלציה ואת הצורך לאזן בין יציבות המחירים, הפעילות הכלכלית ויציבות השווקים.
צמיחה וגירעון
המשק המשיך להתאושש ב-2026 ורשם צמיחה שנתית של 15.4% ברבעון השני לאחר התכווצות ברבעון הראשון, כך שהתוצר היה גבוה ב-6.2% ביחס לרבעון הרביעי של 2025, אם כי בנטרול ייצור חברות ישראליות בחו"ל נרשמה התאוששות מתונה יותר.
מנגד, אי-הוודאות הגיאופוליטית והפיסקלית, ובכלל זה תקציב הביטחון, היקף הגירעון ומימון הוצאות הממשלה, ממשיכות להוות גורם סיכון המשפיע על פרמיית הסיכון ועל שוק האג"ח המקומי.

אג"ח
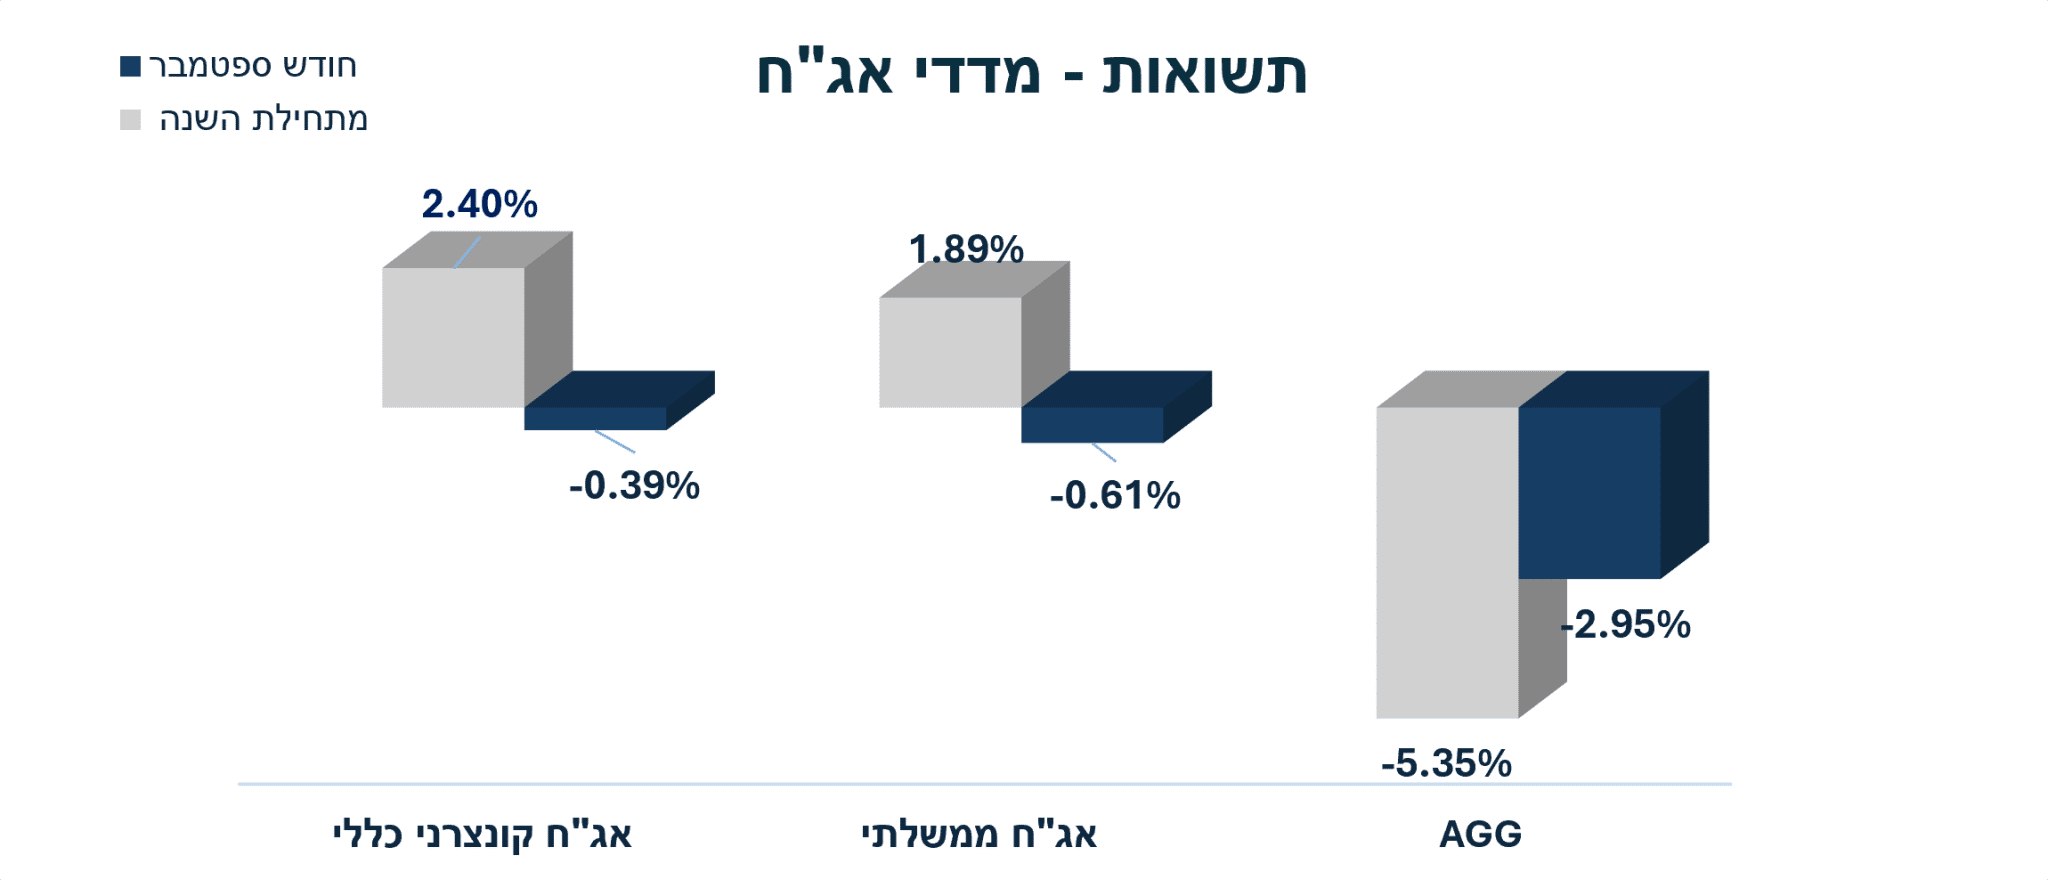
שוק האג"ח הישראלי הושפע במהלך ספטמבר מהעלייה החדה בתשואות בעולם. תשואת אג"ח ממשלת ישראל ל-10 שנים עלתה במהלך החודש והתקרבה לרמה של 4.1%, כאשר בסוף יום המסחר ב-30 בספטמבר עמדה על כ-4.09%.
למרות הורדת הריבית בישראל, התשואות הארוכות לא ירדו בהתאם, בעיקר בשל העלייה בתשואות האג"ח בארה"ב והמשך עליית פרמיית הסיכון. עם זאת, העלייה בישראל הייתה מתונה משמעותית מזו שנרשמה בארה"ב.
שוק העבודה
שוק העבודה הישראלי המשיך להציג תמונה של שוק עבודה הדוק יחסית. במקביל להתאוששות הפעילות הכלכלית, שיעורי התעסוקה והשכר ממשיכים לתמוך בביקושים המקומיים.
בנק ישראל ציין כי השכר במגזר העסקי ללא הייטק עלה ב-5.4% בחודשים מרץ-מאי לעומת התקופה המקבילה אשתקד, לצד עלייה קלה בשיעורי ההשתתפות והאבטלה הרחבה.
שקל ומטבעות
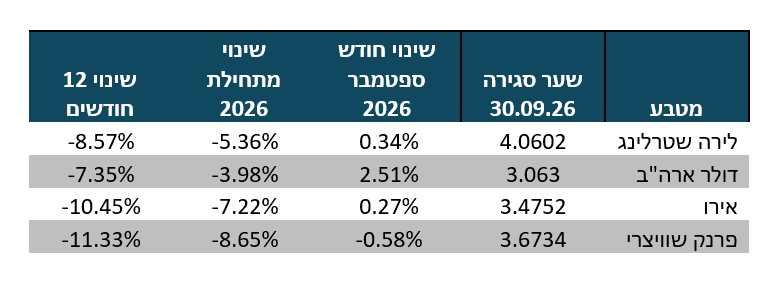
בספטמבר נחלש השקל מול הדולר לאחר שבמהלך החודשים הקודמים התחזק משמעותית. בסוף יום המסחר ב-30 בספטמבר נקבע השער היציג על 3.063 שקל לדולר – היחלשות של כ-2.5% במהלך החודש. האירו נסחר בסוף החודש סביב 3.475 שקל.
היחלשות השקל הושפעה בין היתר מהתרחבות פער הריביות מול ארה"ב, לאחר שבנק ישראל הוריד את הריבית בעוד שהפדרל ריזרב העלה אותה, וכן מהעלייה באי-הוודאות הגיאופוליטית ומהעלייה במחירי האנרגיה.

ארה"ב:
שוק המניות
שוקי המניות בארה"ב הציגו בספטמבר תמונה מעורבת. מדד S&P 500 ירד בכ-0.45%, בעוד שמדד Nasdaq 100 עלה בכ-3.3%. מניות הטכנולוגיה המשיכו ליהנות מהמשך ההשקעות בתשתיות בינה מלאכותית ומצמיחת הרווחים של חברות הטכנולוגיה הגדולות, למרות העלייה החדה בתשואות האג"ח.
הפער בין מדדי הטכנולוגיה למדדים הרחבים בלט במיוחד על רקע העלייה בעלויות המימון. חברות צמיחה וטכנולוגיה נהנו מהמשך הציפיות לצמיחת רווחים, בעוד שסקטורים הרגישים יותר לריבית הושפעו לרעה מעליית התשואות.
אינפלציה וריבית
ב-16 בספטמבר העלה הפדרל ריזרב את הריבית ב-0.25% לטווח של 3.75%-4.00% – העלאת הריבית הראשונה פה אחד מאז 2023, על רקע אינפלציה שנותרה גבוהה מהיעד. במקביל, ציפיות האינפלציה של משקי הבית ל-12 החודשים הקרובים עלו ל-4.6% (לעומת 4.0% באוגוסט). מנגד, לקראת סוף החודש פורסמו נתוני אינפלציה מתונים מהצפוי, כאשר מדד ה-PCE השנתי לאוגוסט עלה ב-3.4% בלבד (לעומת צפי ל-3.7%), מה שהביא להחלשות הציפיות להעלאת ריבית נוספת כבר בהחלטה הקרובה.
צמיחה וגירעון
הכלכלה האמריקאית המשיכה להציג עמידות יחסית. נתון הצמיחה הסופי לרבעון השני עודכן כלפי מעלה לקצב שנתי של 2.2%, בין היתר על רקע צריכה פרטית והשקעות בתשתיות בינה מלאכותית.
לצד הצמיחה החיובית, הגירעון והחוב הפדרלי הגבוהים ממשיכים להוות גורם סיכון לשוק האג"ח. העלייה בהיצע האג"ח הממשלתיות, יחד עם חששות אינפלציוניים, תרמה ללחץ כלפי מעלה על התשואות הארוכות.
אג"ח
שוק האג"ח האמריקאי היה מוקד מרכזי במהלך ספטמבר. תשואת אג"ח ממשלת ארה"ב ל-10 שנים עלתה בכ-54 נקודות בסיס במהלך החודש וסיימה אותו ברמה של כ-5.29% — הרמה הגבוהה ביותר מאז 2002.
העלייה בתשואות לא הייתה תופעה אמריקאית בלבד, אך ארה"ב בלטה בעוצמת המהלך. שילוב של מדיניות מוניטרית פחות מרחיבה, אינפלציה שעדיין אינה מתבססת סביב יעד ה-2%, עלייה במחירי האנרגיה והיקפי גיוס ממשלתיים גבוהים המשיך להכביד על שוק האג"ח.
שוק העבודה
שוק העבודה האמריקאי המשיך להיחלש בהדרגה, אף שנותר רחוק מתרחיש של מיתון עמוק. הנתונים המעורבים בשוק העבודה היו אחד הגורמים שהקשו על הפד לקבוע את המשך תוואי הריבית.
לקראת סוף החודש גבר הדגש בשווקים על האיזון בין שני יעדי הפד: החזרת האינפלציה ל־2% מחד, ומניעת פגיעה מיותרת בתעסוקה ובפעילות הכלכלית מאידך.
אירופה:
שוק המניות
שוקי המניות באירופה סיימו את ספטמבר בירידות, לאחר מספר חודשים של עליות.
מדד STOXX 600 ירד בכ-2.5% במהלך החודש, על רקע העלייה בתשואות האג"ח, עליית מחירי האנרגיה והתגברות החששות סביב המדיניות הפיסקלית באירופה. גם מדד Euro Stoxx 50 ירד במהלך החודש בכ-2.2%.
העלייה בתשואות האג"ח פגעה במיוחד במניות הרגישות לריבית, כאשר במקביל עליית מחירי האנרגיה הגדילה את החשש מפני התחדשות לחצי האינפלציה.
אינפלציה וריבית
סביבת האינפלציה באירופה נותרה מורכבת. מצד אחד, הפעילות הכלכלית עדיין אינה חזקה, ומצד שני העלייה במחירי האנרגיה עלולה להקשות על המשך הירידה באינפלציה.
העלייה בתשואות האג"ח במהלך ספטמבר שיקפה גם את השינוי בציפיות הריבית. השווקים מתמחרים העלאת ריבית של 0.25% עד סוף השנה, על רקע הסיכון לעלייה מחודשת באינפלציה.
נפט ואנרגיה:
מחירי הנפט היו אחד הגורמים המרכזיים שהשפיעו על השווקים במהלך ספטמבר. העלייה במחירי האנרגיה הוסיפה חשש מפני התחדשות הלחצים האינפלציוניים והכבידה על שוקי האג"ח והמניות.
מחיר הנפט מסוג ברנט עלה בחדות במהלך החודש. בסוף יום המסחר ב-30 בספטמבר, חוזה ברנט לחודש נובמבר נסחר סביב 103.5 דולר לחבית, בעוד חוזה דצמבר נסחר סביב 98.4 דולר, מה שהקשה על הבנקים המרכזיים להמשיך בהקלה מוניטרית מהירה.
אהבתם את מה שקראתם?